Probleme serioase la RAM TERMO VERDE! Curtea de Conturi a emis un raport de audit cu rezerve
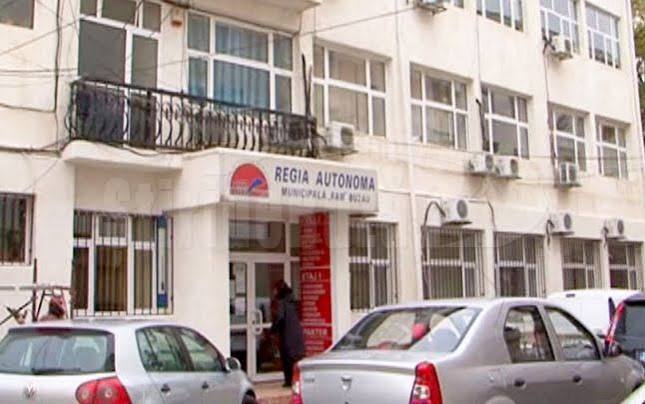
Curtea de Conturi a verificat activitatea societății RAM TERMO VERDE Buzău și a găsit probleme serioase în modul în care sunt ținute evidențele contabile, în administrarea bunurilor publice și în organizarea controlului intern. Raportul de audit de conformitate, aprobat în octombrie 2026, conține constatări care au determinat modificarea concluziei de audit, aceasta fiind una cu rezerve. Printre cele mai importante probleme se află diferențe de aproape 95 de milioane de lei între valorile bunurilor de retur din contabilitate și cele înscrise în contractul de delegare, dar și o diferență de peste 97,5 milioane de lei între bunurile inventariate și cele evidențiate în contabilitate.
Una dintre principalele probleme identificate de auditori privește bunurile de retur pe care Municipiul Buzău le-a transmis societății pentru administrarea serviciului public de termoficare. Prin contractul de delegare încheiat în septembrie 2020, valoarea bunurilor preluate de RAM TERMO VERDE era de 85,9 milioane de lei.
În anii următori, Consiliul Local a aprobat retragerea dreptului de administrare asupra unor bunuri, prin trei hotărâri adoptate în 2023 și 2025. Valoarea totală a acestora era de 35,93 milioane de lei. Cu toate acestea, potrivit Curții de Conturi, societatea și Municipiul Buzău nu au încheiat actele adiționale necesare pentru actualizarea valorii bunurilor de retur din contractul de delegare.
O altă modificare importantă a intervenit după reevaluarea patrimoniului. Prin adresa nr. 4093 din 13 ianuarie 2025, Primăria Buzău a comunicat societății o valoare reevaluată a bunurilor de retur de 180,32 milioane de lei. RAM TERMO VERDE a înregistrat diferența rezultată din reevaluare în evidența extrabilanțieră, însă contractul de delegare nu a fost actualizat corespunzător.
Lipsa actelor adiționale a făcut ca documentele contractuale să nu mai reflecte situația reală a bunurilor aflate în administrarea RAM TERMO VERDE. Deși o parte dintre bunuri fuseseră retrase din gestiunea societății, iar valoarea patrimoniului fusese reevaluată, anexele contractului au rămas neactualizate. Astfel, au apărut diferențe importante între valorile din contabilitatea societății, cele din documentele contractuale și cele rezultate din inventariere. Curtea de Conturi a cerut corelarea acestor evidențe, fără să stabilească însă că diferențele reprezintă un prejudiciu.
În urma verificărilor, auditorii au constatat că, la 31 decembrie 2024, exista o diferență de 94,85 milioane de lei între valoarea bunurilor de retur înregistrată în contabilitatea societății și cea prevăzută în anexele contractului de delegare. La sfârșitul anului 2025, diferența era de 94,78 milioane de lei.
Neconcordanțele apar și în documentele de inventariere. La sfârșitul anului 2024, listele de inventariere indicau bunuri de retur în valoare de 82,77 milioane de lei, în timp ce în evidențele contabile și în situațiile financiare apărea suma de 180,32 milioane de lei. Diferența dintre cele două valori ajungea la 97,54 milioane de lei.
Curtea de Conturi a arătat că societatea nu a prezentat corespunzător în situațiile financiare valoarea bunurilor de retur, în raport cu valorile prevăzute în contractul de delegare și cu hotărârile Consiliului Local. Auditorii au cerut corelarea evidențelor contabile cu actele administrative, rezultatele inventarierii și datele din contabilitatea Primăriei Buzău.
Creanțe de aproape 200.000 de lei pentru care nu au fost făcute ajustările necesare
O altă constatare privește banii pe care societatea trebuia să îi recupereze de la persoane fizice și entități neafiliate.
La 31 decembrie 2025, RAM TERMO VERDE avea creanțe în valoare de 199.596 de lei, cu o vechime mai mare de 270 de zile. Curtea de Conturi a constatat că societatea nu le-a înregistrat distinct ca creanțe incerte și nu a calculat și înregistrat ajustările necesare pentru deprecierea acestora.
Mai simplu spus, deși existau sume pe care societatea trebuia să le recupereze de mai bine de nouă luni, nu au fost făcute în contabilitate corecțiile necesare pentru a reflecta riscul ca acești bani să nu mai poată fi încasați.
Potrivit auditorilor, această situație a dus la supraevaluarea activelor circulante și la neînregistrarea cheltuielilor aferente deprecierii creanțelor, afectând astfel rezultatul financiar al societății.
Curtea de Conturi a cerut calcularea și înregistrarea ajustărilor necesare, precum și recalcularea rezultatului patrimonial și financiar.
Doi ani fără nicio misiune de audit intern
Probleme au fost descoperite și în modul în care societatea își verifica propria activitate. Potrivit raportului, în 2023 și 2024 nu a fost planificată și desfășurată nicio misiune de audit intern, iar în 2025 au fost realizate doar două.
Auditorii precizează că societatea avea o persoană angajată în compartimentul propriu de audit intern începând din iulie 2024, însă activitatea desfășurată nu a asigurat verificarea independentă a modului în care societatea își îndeplinește obiectivele și își gestionează riscurile.
În raport se arată că sistemul de control intern managerial nu a beneficiat de suportul necesar din partea auditului intern. Curtea de Conturi a indicat drept cauze nerespectarea prevederilor legale de către persoanele cu atribuții în organizarea și efectuarea auditului public intern și funcționarea defectuoasă a controlului intern managerial.
Auditorii au recomandat organizarea corespunzătoare a auditului intern și includerea în planurile de verificare a domeniilor cu riscuri importante, precum achizițiile publice, activitatea financiar-contabilă și controlul intern managerial.
Reprezentanții RAM TERMO VERDE și-au însușit constatările Curții de Conturi în cadrul ședinței de conciliere din 17 iulie 2026, fără să formuleze puncte de vedere divergente față de aspectele prezentate în proiectul raportului.
Pentru remedierea problemelor, auditorii au stabilit recomandări cu termen de implementare de trei luni de la comunicarea raportului aprobat.